2010年电子元器件零售行业分析 复苏与转型
2010年,全球电子元器件行业在经历2008-2009年金融危机的冲击后,迎来强劲复苏。零售市场作为产业链的末端,直接反映了需求的波动与行业结构的调整。本文从市场规模、渠道变革、产品趋势和挑战等方面,对2010年电子元器件零售行业进行分析。
一、市场规模与增长动力
2010年,全球电子元器件市场销售额同比增长约25%,达到约3000亿美元。零售环节受益于下游消费电子、汽车电子、工业控制等领域的回暖。中国作为全球最大的电子元器件消费市场,零售规模突破8000亿元人民币,同比增长22%。增长动力主要来自:
1. 政策刺激:家电下乡、以旧换新等政策拉动了消费电子需求;
2. 技术升级:智能手机、平板电脑、LED照明等新兴产品放量,带动MLCC、连接器、传感器等元器件零售增长;
3. 补库存效应:金融危机后企业去库存化彻底,2010年补库存需求旺盛。
二、零售渠道格局与变革
2010年,电子元器件零售渠道呈现多元化、电商化趋势。
1. 传统渠道:华强北等电子市场仍是中小批量采购的主要场所,但面临租金上涨和电商冲击;授权分销商(如大联大、安富利)加强针对中小客户的零售服务,通过在线平台提供小批量采购。
2. 电商崛起:阿里巴巴、淘宝等平台上的电子元器件店铺数量激增,B2B平台如维库电子市场网、IC先生等提供信息撮合服务。电商渠道的优势在于价格透明、品种齐全、交易便捷,尤其受到中小制造企业和研发团队的青睐。
3. 渠道下沉:分销商加快在二三线城市的布局,设立办事处和现货库存,以贴近区域客户。
三、产品趋势与零售热点
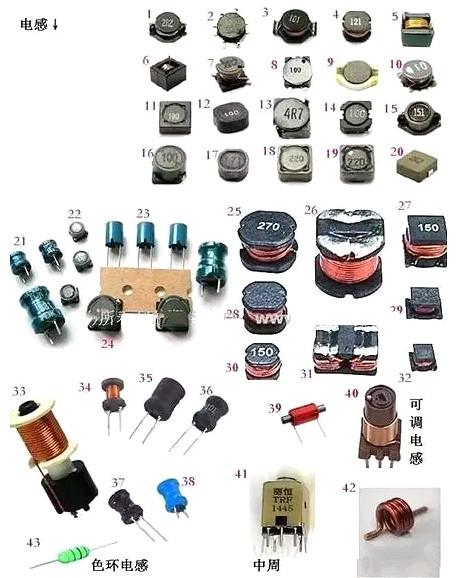
- 被动元件:MLCC、电阻、电感等因消费电子和通信设备需求旺盛,零售价格稳中有升,高端产品供应偏紧。
- 半导体分立器件:LED芯片、功率MOSFET等因LED照明和电源管理需求增长,零售量大幅提升。
- 连接器与传感器:智能手机和汽车电子带动微型连接器、MEMS传感器零售增长。
- 绿色环保:RoHS指令深化执行,无铅、无卤素元器件零售占比提高。
四、零售市场面临的挑战
- 价格波动:部分元器件(如MLCC)出现供应紧张和价格炒作,零售市场透明度不足,中小买家议价能力弱。
- 假货与水货:电子市场假货问题突出,尤其在低端零售渠道,影响行业信誉。
- 资金压力:零售客户多为中小客户,账期长、信用风险高,分销商资金周转压力大。
- 人才短缺:懂技术、懂销售的复合型零售人才匮乏,制约服务水平的提升。
五、未来展望
2011年,电子元器件零售行业将延续增长态势,但增速可能放缓。预计电商渠道占比将进一步提升,分销商将加强技术服务能力,提供选型支持、小批量样品和快速交付。行业整合加速,具备供应链优势和数字化能力的企业将脱颖而出。零售企业需关注新兴应用(如物联网、新能源)带来的元器件需求,优化库存管理,提升客户体验,以应对日益激烈的市场竞争。
2010年是电子元器件零售行业复苏与转型的关键一年。市场规模的扩大为零售商带来机遇,而渠道变革和产品升级则提出新的挑战。只有顺应趋势、创新模式的企业,才能在未来的竞争中赢得先机。
如若转载,请注明出处:http://www.mcxdzkj.com/product/43.html
更新时间:2026-11-03 21:34:31