2017年我国汽车电子上下游产业链及市场规模分析
一、汽车电子产业链概述
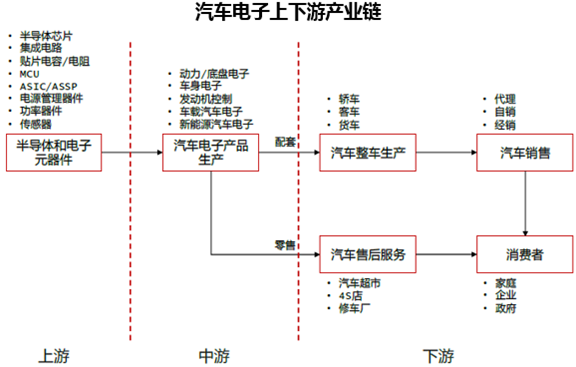
汽车电子产业链上游为电子元器件、半导体芯片、传感器、PCB等基础零部件,中游为汽车电子系统集成与模块制造,下游为整车制造与售后维修市场。2017年,我国汽车电子产业链各环节协同发展,市场规模持续扩大。
二、上游产业链分析
上游主要包括半导体、传感器、被动元件、连接器等。2017年,全球半导体产业景气度提升,我国汽车电子芯片进口依赖度较高,但国产化进程加速。传感器领域,MEMS传感器在动力总成、安全系统中的应用广泛。电子元器件零售市场受益于汽车电子需求增长,2017年国内汽车电子元器件零售规模约数百亿元,同比增长约10%。主要零售商如科通芯城、中电港等通过线上线下渠道服务中小型汽车电子厂商。
三、中游产业链分析
中游为汽车电子系统及模块制造,包括动力控制系统、底盘与安全系统、车载信息娱乐系统、车身电子等。2017年我国汽车电子市场规模约5400亿元,同比增长约13%。其中,车载信息娱乐系统占比最高,约20%;动力控制系统占比约18%;底盘与安全系统占比约15%。本土企业如德赛西威、华阳集团在信息娱乐领域市场份额提升,但博世、大陆等外资仍主导核心动力与安全系统。
四、下游产业链分析
下游主要为整车配套和售后市场。2017年我国汽车产销量分别为2901.5万辆和2887.9万辆,增速放缓但基数庞大,为汽车电子提供稳定需求。新能源汽车产销量分别为79.4万辆和77.7万辆,同比增长53.8%和53.3%,带动电池管理系统、电机控制器等电子部件需求。售后市场方面,汽车电子维修与改装规模约800亿元。
五、市场规模与趋势
2017年我国汽车电子市场规模约5400亿元,2015-2017年复合增长率约14%。预计未来几年,随着智能网联汽车发展、新能源汽车渗透率提升以及消费者对安全舒适需求增加,汽车电子市场规模将保持10%以上增速。电子元器件零售环节将受益于产业链专业化分工,线上交易平台和中小批量采购模式将进一步发展。
六、结论
2017年我国汽车电子产业链上下游协同发展,市场规模稳步扩大。上游元器件零售市场活跃,中游系统集成能力增强,下游整车与售后需求提供支撑。未来需关注核心芯片与传感器的自主可控,以及零售渠道的数字化升级。
如若转载,请注明出处:http://www.mcxdzkj.com/product/13.html
更新时间:2026-11-03 02:06:02